

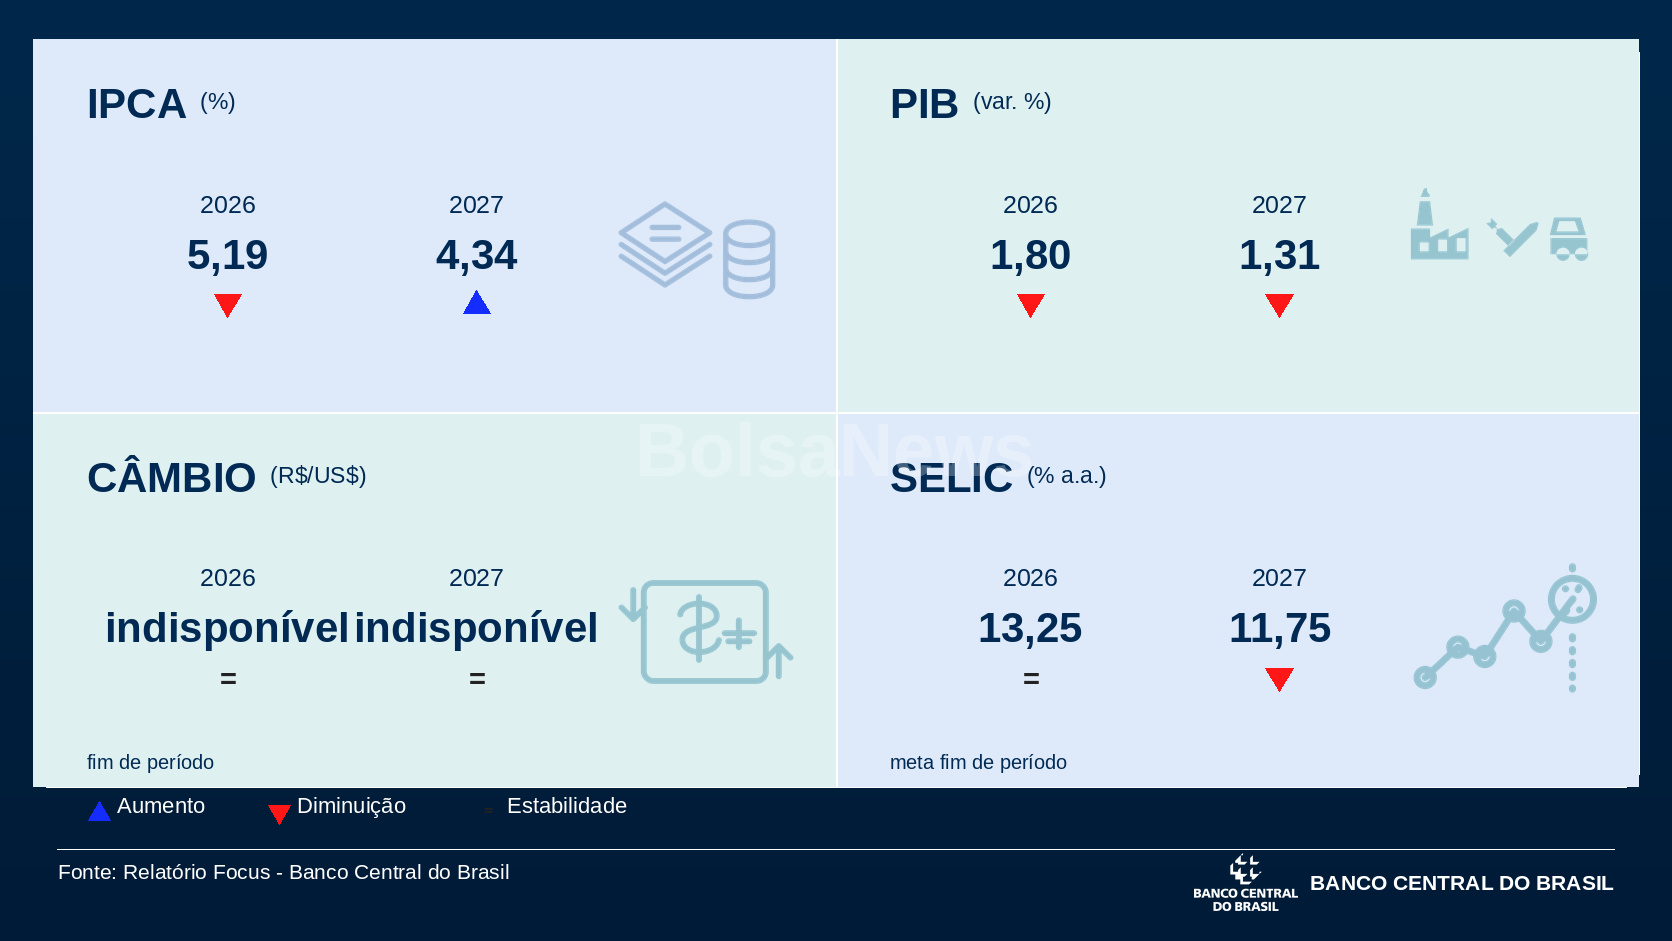
O Boletim Focus divulgado nesta semana mostrou poucas mudanças em relação ao levantamento anterior, com o mercado operando em modo de acomodação. A projeção de inflação (IPCA) para o fechamento de 2026 recuou de 5,22% para 5,19%, uma melhora marginal que, ainda assim, mantém a inflação esperada bem acima da meta oficial, sinalizando que os analistas não veem a convergência inflacionária acontecendo no curto prazo.
A expectativa de crescimento econômico também foi ajustada, com o PIB de 2026 revisado de 1,83% para 1,80%. Para 2027, a projeção é de 1,31%, indicando que o mercado enxerga uma desaceleração adicional da atividade nos próximos anos, movimento que analistas atribuem, em parte, ao patamar elevado de juros e à incerteza no campo fiscal.
A Selic projetada para o fim de 2026 permaneceu estável em 13,25%, sem alteração na semana. O número é relevante porque, com a taxa básica atualmente em 13,75% ao ano, o mercado está essencialmente precificando apenas mais um corte de 0,50 ponto percentual e uma parada prolongada, descartando, por ora, um ciclo mais agressivo de reduções de juros.
Os mercados de renda variável e renda fixa podem ser impactados por esse cenário. Juros elevados por período prolongado encarecem o custo de capital e tendem a reduzir o apetite por ativos de risco como as ações. Nos juros futuros, o recuo marginal do IPCA pode pressionar levemente as taxas nos contratos mais curtos, mas analistas avaliam que o prêmio de risco nos vértices longos deve permanecer elevado enquanto a inflação de 2027 seguir acima da meta.
Para as próximas semanas, o mercado acompanha a divulgação de índices de inflação corrente, como o IPCA-15, eventuais comunicados do Banco Central sobre o ritmo de cortes da Selic, e dados de atividade econômica que possam influenciar as projeções de PIB. O dado de câmbio projetado para 2026 não estava disponível nesta edição do Focus, o que limita a leitura completa do cenário macroeconômico.